

Hermès - Tijdloze Kwaliteit
12 September 2026

Geschiedenis
Hermès vindt zijn oorsprong in 1837, wanneer Thierry Hermès een zadelmakerij opent in de Rue Basse-du-Rempart in Parijs. In die tijd was leerbewerking geen mode-industrie, maar een belangrijke functionele sector. Vóór de auto was het paard de motor van de samenleving en de kwaliteit van het rijtuig was vitaal. Thierry Hermès begreep echter dat functionaliteit niet zonder esthetiek kon. Hij perfectioneerde de 'zadelsteek' (le point sellier), waarbij twee naalden tegelijkertijd door hetzelfde gat gaan. Mocht één steek breken, dan blijft de rest van de naad intact. Deze naaitechniek blijft tot op de dag van vandaag de ruggengraat van het bedrijf en symboliseert hun benadering van kwaliteit: wat onzichtbaar is, moet net zo perfect zijn als wat zichtbaar is. Door zijn technische capaciteiten en oog voor esthetiek werkte Thierry Hermès zich snel op tot hofleverancier van de Franse aristocratie.
De introductie van iconen zoals de Sac à Dépêches (later de Kelly) en de Birkin was het resultaat van een bedrijfscultuur die gericht is op de behoeften van de meest veeleisende individuen ter wereld (de ultrarijken en aristocraten). Het ontstaan van de Birkin-tas is een van de bekendste anekdotes in de geschiedenis van Hermès. Jean-Louis Dumas, de toenmalige topman van Hermès, zat toevallig naast de Britse actrice en zangeres Jane Birkin in het vliegtuig. Terwijl zij haar rieten mand in het bagagevak probeerde te plaatsen, vielen al haar spullen op de grond. Hierop klaagde ze tegen een medepassagier dat ze nergens een leren weekendtas kon vinden die zowel elegant als praktisch genoeg was voor een jonge moeder. Ze legde uit dat de meeste tassen te klein waren of geen handige vakken hadden voor spullen in het dagelijks leven.
Dumas, die altijd een schetsboek bij zich droeg, stelde zich voor aan de actrice en begon ter plekke te tekenen. Hij schetste een ruime, rechthoekige tas met een gepolijste afwerking, een stevige handgreep en de eerdergenoemde zadelsteek. Jane Birkin gaf haar goedkeuring aan het ontwerp en in ruil daarvoor stelde Dumas voor om de tas naar haar te vernoemen. Wat begon als een pragmatische oplossing voor een rommelige tas, groeide uit tot de 'Birkin': een object dat vandaag de dag symbool staat voor ultieme luxe en schaarste. Saillant detail: de originele Birkin-tas is in 2025 geveild voor $10 miljoen.

De originele Birkin-tas – Sotheby’s
Beursgang & ‘Guerre du Sac’
Hermès International maakte de stap naar de aandelenmarkt op 3 juni 1993. Het bedrijf kreeg een notering aan de beurs van Parijs. Deze beursgang had als doel het ophalen van kapitaal om wereldwijde uitbreiding en de modernisering van de productiecapaciteiten te bewerkstelligen. Snel na de beursgang trok Hermès de interesse van Bernard Arnault, de CEO van LVMH die bekend stond als de wolf in kasjmier door zijn vele vijandige overnames. Dit leidde tot een confrontatie die bekend staat als de Guerre du Sac, de Tassenoorlog.
Tussen 2001 en 2010 bouwde Arnault in het geheim een belang van ca. 20% op in Hermès. Hij omzeilde meldingsplichten door gebruik te maken van complexe financiële instrumenten. Voor de familie Hermès voelde dit als een vijandige infiltratie die hun ambachtelijke cultuur bedreigde. Arnault werd door de topman van Hermès berucht vergeleken met een aanrander die "een mooie vrouw van achteren bespringt". De familie reageerde met een zeldzame eenheid. In 2011 richtten ruim 50 nakomelingen de holding H51 op, waarin zij de meerderheid van hun aandelen voor decennia op slot zetten. Deze structuur maakte een overname onmogelijk. Na jaren van juridische strijd en boetes voor LVMH wegens gebrek aan transparantie, trok Arnault zich in 2014 terug. Hij boekte miljarden winst op zijn aandelen, maar verloor de strijd om de controle. Voor beleggers bevestigde dit verhaal de kracht van de familie-structuur: Hermès is niet te koop, wat de exclusiviteit en de lange-termijnwaarde van het aandeel definitief heeft verankerd.
Investment Case
De lange-termijnvisie vertaalt zich in een investeringsbeleid dat gericht is op verticale integratie. Hermès koopt zijn eigen krokodillenboerderijen in Australië en leerlooierijen in Frankrijk en Italië. Ze investeren miljoenen in de opleiding van hun ambachtslieden, een proces dat soms tien jaar duurt voordat iemand een volledige tas mag maken. Voor een kwartaal-gestuurd bedrijf zijn dit onverantwoorde kosten; voor een familiebedrijf is dit het veiligstellen van het kapitaal voor de kleinkinderen. Deze structurele onafhankelijkheid en focus op de lange termijn zorgt ervoor dat Hermès nooit hoeft deel te nemen aan agressieve promotieacties die de merkwaarde op lange termijn uithollen.
De financiële fundamenten van het bedrijf zijn in 2026 sterker dan ooit tevoren, gedreven door drie kernpijlers: operational excellence, prijszettingsvermogen en een sterke balans. Ten eerste is er de operationele marge. Hermès rapporteert structureel marges die boven de 40% liggen. Dit is zeer hoog voor de retailsector en wordt bereikt zonder de marketinguitgaven die nodig zijn voor merken als Gucci of Louis Vuitton. Hermès besteedt een relatief klein percentage van zijn omzet aan advertenties. Waarom zou men adverteren voor een product dat al een wachtlijst van drie jaar heeft? De marketing bij Hermès is het product zelf. Elke tas die door een beroemdheid wordt gedragen of op een veiling voor een recordbedrag wordt verkocht, versterkt de merkwaarde zonder dat er een euro aan een mediabureau hoeft te worden betaald.
Ten tweede beschikt het bedrijf over wat economen 'perfecte pricing power' noemen. Hermès heeft bewezen de prijzen jaarlijks met dubbele cijfers te kunnen verhogen zonder dat de verkoopvolumes dalen. Sterker nog, hogere prijzen lijken de exclusiviteit alleen maar te versterken. De Birkin-tas is in de afgelopen veertig jaar sneller in waarde gestegen dan de S&P 500 of goud. Dit maakt het aandeel Hermès een proxy voor de meest vermogende klasse ter wereld. Zolang de bovenste 0,1% van de wereldbevolking rijker wordt, zal Hermès groeien.
Ten derde is er de financiële discipline. Het bedrijf heeft vrijwel geen schulden en een kasreserve van €12,5 miljard. In 2025 en begin 2026 zagen we hoe deze reserve werd gebruikt voor strategische overnames van toeleveranciers en de opening van nieuwe winkels (Maisons) in opkomende markten zoals India en Zuidoost-Azië. Waar andere luxemerken kampen met een afvlakking van de vraag in China, blijft de verkoop van Hermès daar opvallend sterk. Dit komt omdat de Chinese consument is geëvolueerd van 'logo-mania' naar 'quiet luxury' en investeringsstukken. Hermès bevindt zich precies in die hoek.
Cijfers
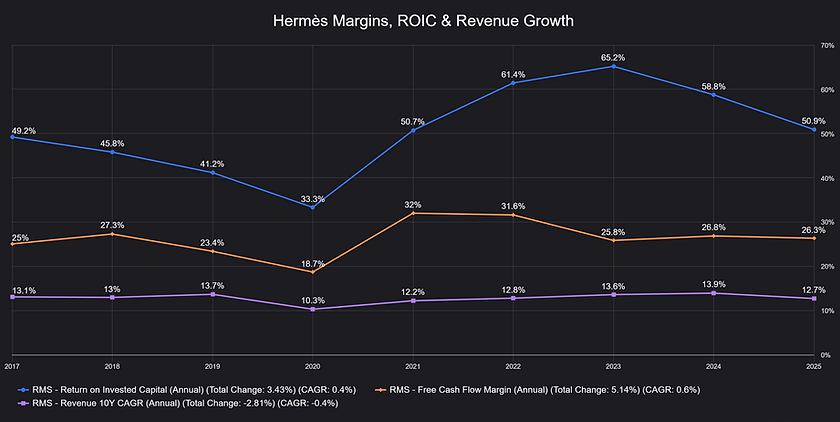
Hermès heeft zich als doel gesteld om de productie jaarlijks met 7% (en niet meer dan dat) te verhogen, en de prijzen met 7%-10% te doen stijgen. Zo lang de vraag groter blijft dan het aanbod komt dit neer op een gegarandeerde omzetgroei van 14%-17%. In onderstaande afbeelding zijn de stabiel hoge marges van Hermès te zien. Vooral het rendement op geïnvesteerd kapitaal is de afgelopen jaren met ruim 50% voorbeeldig te noemen. Met deze marges en gegarandeerde omzetgroei zien wij Hermès als een sneeuwbaleffect dat wij nog jaren in de portefeuille laten rollen.
Waardering
Het grootste argument tegen een investering in Hermès blijft nog altijd de waardering. Het aandeel wordt vaak verhandeld tegen koerswinstverhoudingen die ver boven het gemiddelde van de luxesector liggen. Wij zien de waardering van Hermès als gerechtvaardigd, omdat het simpelweg geen bedrijf zoals zijn concurrenten is. Waar luxeconcerns zoals LVMH zich richten op zogeheten ‘aspirational buyers’, beperkt de klantenkring van Hermès zich tot de rijken van de samenleving. Tasjes van het merk gaan in de regel voor tienduizenden euro’s over de kassa. Hierdoor wordt het aandeel vaak als veilige haven gezien in roerige tijden zoals deze; wie het zich kan veroorloven om dit soort producten te kopen is simpelweg niet gevoelig voor duurdere energie of hogere voedselprijzen. Een uitstekend voorbeeld: vorig jaar lanceerde Hermès een limited-edition jukebox voor €300.000 per stuk. Deze waren nagenoeg direct uitverkocht.
Daarnaast is er geen mode-risico; een Birkin uit 1990 is in 2026 modieuzer en waardevoller dan toen hij werd gemaakt. Ook is er geen voorraad-risico: de vraag is groter dan het aanbod, waardoor er nooit sprake is van onverkochte voorraden die met korting moeten worden gedumpt. Verder is het bedrijf schuldenvrij en houdt het een sterke kaspositie aan.
Nu zijn wij het ermee eens dat de waardering van Hermès in het verleden erg hoog is geweest; een voorwaartse koerswinstverhouding van 70 zoals eind 2021 was te hoog (zie onderstaand). De waardering van het aandeel staat met een voorwaartse k/w van 29.6 op het laagste punt in ruim 10 jaar, wat wij als zeer aantrekkelijk beschouwen.

De daling in waardering is het gevolg van macroeconomische ontwikkelingen geweest, en niet van zwakte van het bedrijf zelf. 2025 was namelijk een recordjaar voor het concern. Hermès overschreed voor het eerst de omzetgrens van €16 miljard, een stijging van 9% bij constante wisselkoersen. De operationele winst steeg met 7% naar €6,6 miljard, wat resulteerde in een indrukwekkende operationele marge van 41%, een lichte verbetering ten opzichte van het voorgaande jaar. De nettowinst kwam uit op €4,5 miljard (+5,5%), ondanks extra belastingdruk in Frankrijk.
Conclusie
Hermès vertegenwoordigt een zeldzaamheid; het is een bedrijf dat sneller groeit dan de markt door minder te willen verkopen. De investment case is gebouwd op de paradox van schaarste. Voor de belegger is Hermès geen speculatieve gok op een trend, maar een lange-termijn allocatie in een entiteit die de tand des tijds heeft verslagen. Het bedrijf is door zijn clientèle ongevoelig voor ontwikkelingen van de economie en biedt tegelijkertijd stabiele groei. In een gedigitaliseerde wereld waarin bijna alles te kopiëren valt, wordt de waarde van het handgemaakte, het fysieke en het onbereikbare alleen maar groter. De familie Hermès begrijpt dit beter dan wie ook. Zij beheren het bedrijf niet met het oog op het volgende kwartaal, maar met een jarenlange visie om waarde te behouden en te doen groeien voor de familie. Juist door die focus op de verre toekomst, bieden zij de aandeelhouder een zeer aantrekkelijke langetermijninvestering. In 2026 blijft onze conclusie dan ook ongewijzigd: kwaliteit is de beste businesscase, en Hermès is een hoeksteen van de portefeuille.